こんにちは、まゆです。
息子が3歳になり、ストライダーから小さな自転車に乗り換える話が出てきました。そのとき夫から「子どもが自転車で人にぶつかったら、賠償ってどうなるの?」と聞かれ、答えられなかったのが調べるきっかけです。
結論から言うと、個人賠償責任保険は、日常生活で他人にけがをさせたり物を壊したりしたときの賠償に備える保険です。多くは月数百円程度の特約で、同居の家族全員が対象になるので、我が家にとって優先度の高い備えだと感じました。
個人賠償責任保険とは?
個人賠償責任保険は、日常生活の中で起きた事故によって、法律上の損害賠償責任を負ったときに補償される保険です。単独の保険として加入するより、自動車保険や火災保険、クレジットカードなどの特約として付けることが多いです。
対象になるのは、たとえば次のようなケースです。
- 自転車で歩行者にぶつかってけがをさせた
- 子どもがお店の商品を落として壊してしまった
- マンションで水漏れを起こし、下の階の部屋に被害を与えた
- 飼い犬が他人にかみついてけがをさせた
補償される事故・されない事故を表で整理
調べていて分かりにくかったのが、「どこまでが対象か」でした。一般的な例を表にまとめます。
| 場面 | 対象になるか(一般的な例) |
|---|---|
| 自転車で歩行者にけがをさせた | 対象 |
| 子どもが友だちの物を壊した | 対象 |
| 水漏れで下の階に被害を与えた | 対象 |
| 自分や家族のけが | 対象外 |
| 自動車やバイクの運転中の事故 | 対象外(自動車保険で備える) |
| 仕事中の事故 | 対象外 |
| 他人から借りた物を壊した | 対象外のことが多い(補償する特約もある) |
| わざと起こした事故 | 対象外 |
細かい条件は、保険会社や契約によって違います。迷ったときは、約款の「保険金を支払わない場合」の欄を見ると確認できます。
自転車事故の賠償は高額になることもある
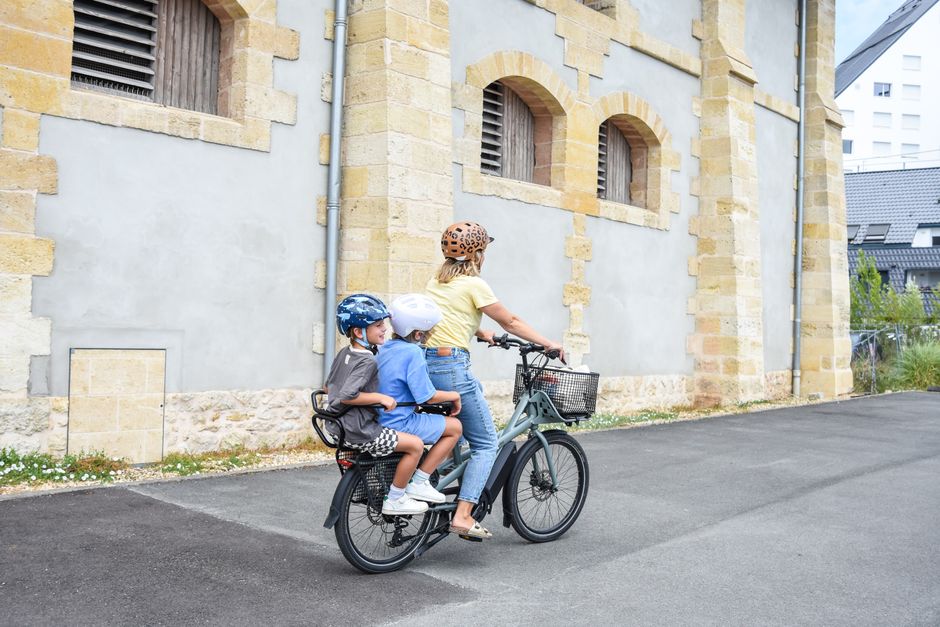
自転車事故の賠償額は、けがの程度によっては非常に高額になることがあります。2013年には、小学生が乗った自転車と歩行者の事故で、保護者に約9,500万円の賠償を命じた判決がありました(神戸地方裁判所・2013年7月判決)。
こうした事故を受けて、自転車の利用者に保険への加入を義務づけたり、努力義務にしたりする自治体が増えています。お住まいの自治体の条例も一度確認しておくと安心です。
補償される家族の範囲
個人賠償責任保険の多くは、契約者本人だけでなく家族も補償の対象になります。一般的な範囲は次のとおりです。
| 対象 | 補償されるか |
|---|---|
| 本人 | される |
| 配偶者 | される |
| 同居の親族(子ども・親など) | される |
| 別居の未婚の子(一人暮らしの学生など) | される |
対象となる家族の範囲は保険会社や契約によって異なるので、契約内容で確認してください。1つの契約で家族全員が補償されるなら、家族それぞれで加入する必要はありません。
重複して入っていないか確認したい
個人賠償責任保険は、いろいろな保険の特約として付けられるため、知らないうちに重複して加入していることがあります。我が家も確認してみたら、夫の自動車保険と、私の火災保険の両方に特約が付いていました。
| 加入していた場所 | 月額の目安 |
|---|---|
| 夫の自動車保険の特約 | 約150円 |
| 私の火災保険の特約 | 約130円 |
重複していても、実際の損害額以上に保険金が支払われるわけではありません。我が家は補償額が大きく示談交渉サービスも付いている自動車保険の特約を残し、火災保険の特約は外しました。
特約を選ぶときに見たポイント
- 補償額の上限(1億円以上か、無制限か)
- 示談交渉サービスが付いているか
- 対象となる家族の範囲
- 自動車保険などの主契約を解約したときに特約も消えないか
特に最後の点は見落としがちです。車を手放して自動車保険を解約すると、特約も一緒になくなってしまうので、そのときはほかの保険で付け直す必要があります。
示談交渉サービスの有無は必ず見ておきたい
事故の相手との話し合いを、保険会社が代わりに進めてくれるのが示談交渉サービスです。
| 示談交渉サービスあり | なし | |
|---|---|---|
| 相手との話し合い | 保険会社の担当者が進める | 自分で進める |
| 賠償額の妥当性の判断 | 保険会社が確認する | 自分で調べる必要がある |
| 精神的な負担 | 軽くなりやすい | 大きくなりやすい |
相手にけがをさせてしまった状況で、金額の話し合いまで自分で進めるのは、私には難しいと感じました。特約を残すときの決め手にしたのも、この点です。
自転車保険の加入義務との関係は自転車保険の義務化と個人賠償責任保険の重複を調べた記事に書いています。
我が家が確認した手順
まずは、家族全員が加入している保険の証券を集めて、特約の欄を一つずつ確認しました。自動車保険・火災保険・傷害保険のほか、クレジットカードの付帯保険も見落としやすいポイントです。
| 確認した保険 | 確認した内容 |
|---|---|
| 自動車保険 | 個人賠償責任特約の有無・補償額・示談交渉の有無 |
| 火災保険 | 個人賠償責任特約の有無・補償額 |
| クレジットカード | 付帯保険の内容・対象となる家族の範囲 |
| 共済 | 日常生活の賠償の補償が含まれているか |
全部そろえるのに1時間ほどかかりましたが、どこに何が付いているかが一覧になって、とてもすっきりしました。夫とも共有しておいたので、万が一のときにどこに連絡すればいいか迷わずにすみます。
子どもの自転車デビュー前にやったこと
息子の自転車デビューにあわせて、保険の確認のほかにもヘルメットの準備をしました。自転車に乗るときのヘルメットの着用は、2023年4月から年齢を問わず努力義務になっています(道路交通法の改正による)。
保険は事故が起きたあとの備えですが、ヘルメットや乗り方の練習は事故を減らすための備えです。両方をそろえて、安心して自転車を楽しめるようにしたいと思っています。
よくある疑問
自分のけがは補償される?
個人賠償責任保険は他人への賠償に備える保険なので、自分のけがは対象外です。自分のけがには傷害保険などで備えます。
車の事故も対象になる?
自動車の事故は自動車保険の対人・対物賠償で補償されるため、個人賠償責任保険の対象外です。
仕事中の事故は対象になる?
業務中の事故は対象外になるのが一般的です。
別居している親は補償されますか?
一般的には、同居の親族と、別居の未婚の子までが対象です。別居の親は対象外になることが多いので、契約内容を確認してください。
特約だけを単独で契約できますか?
特約は主契約に付けるものなので、単独では契約できません。主契約を解約すると、特約もなくなります。
まとめ
個人賠償責任保険は、日常生活で他人にけがをさせたり物を壊したりしたときの賠償に備える保険で、月数百円程度の特約で家族全員が補償されることが多いです。自転車に乗る家族がいるなら、特に確認しておきたい備えだと感じました。
一方で、知らないうちに重複していることもあります。まずは今入っている保険の特約を一覧にして、補償額と対象範囲を確認してみてください。
📚 あわせて読みたい
※本記事は情報提供を目的としたものであり、特定の金融商品の売買や投資判断を推奨するものではありません。投資は必ずご自身の判断と責任において行ってください。